Analyse · 4 affiches · formule n° 64
La formule de Taylor
La formule de Taylor approche une fonction, près d’un point a, par un polynôme construit avec ses dérivées en a. Plus on prend de dérivées, plus l’approximation est fine près de a.
Quatre styles
Les affiches
La même formule, le même dessin calculé, en Papier, Nuit, Bauhaus ou Tableau noir. En affiche, toile, plexiglas ou aluminium.

Ce que dit la formule
Soit une fonction définie sur un intervalle contenant le réel , et un entier naturel. Si est dérivable fois en , alors, quand tend vers :
C’est la formule de Taylor-Young. Le polynôme est le polynôme de Taylor de en à l’ordre ; l’égalité s’appelle aussi un développement limité de en à l’ordre .
- : la dérivée -ième de en , avec la convention . Ainsi et .
- : la factorielle de , produit , avec .
- : l’écart entre et , élevé à la puissance ; par convention .
- : un reste négligeable devant , c’est-à-dire une quantité qui, divisée par , tend vers 0 quand tend vers .
Pour , on retrouve l’approximation par la tangente : , ce qui est exactement la définition de la dérivée.
Une forme avec un reste exact. Si est dérivable fois sur un intervalle contenant et , la formule de Taylor-Lagrange affirme qu’il existe un réel strictement compris entre et (pour ) tel que
On ne connaît pas , mais si l’on sait majorer par un nombre , l’erreur est au plus .
Une formule locale. Taylor-Young ne dit rien loin de . Et même avec toutes ses dérivées, le polynôme ne suffit pas toujours : la fonction qui vaut pour et 0 en 0 a toutes ses dérivées nulles en 0, donc tous ses polynômes de Taylor en 0 sont nuls, alors qu’elle ne s’annule qu’en 0.
Un exemple
Prenons et . Les dérivées successives de sont , , , , puis le cycle recommence ; en 0 elles valent D’où
où seules les puissances impaires apparaissent. Calculons , qui vaut environ 0,479 425 538 6 :
- Ordre 1 : . Erreur environ 0,020 57.
- Ordre 3 : , environ 0,479 166 666. Erreur environ 0,000 258 8.
- Ordre 5 : on ajoute , environ 0,000 260 416, et l’on obtient environ 0,479 427 083. Erreur environ 0,000 001 544.
La formule de Taylor-Lagrange garantit ce dernier résultat sans connaître : comme le terme de degré 6 est nul, , et l’erreur est au plus , environ 0,000 001 550, puisque toutes les dérivées de sont comprises entre et 1. L’erreur réelle, environ 0,000 001 544, est bien en dessous.
Pourquoi c’est vrai
Taylor-Lagrange par le théorème de Rolle. Fixons et considérons, pour entre et ,
où la constante est choisie pour que . On a aussi . En dérivant, les termes de la somme se simplifient deux à deux et il reste
D’après le théorème de Rolle, s’annule en un point strictement compris entre et ; comme , cela donne . L’égalité est alors exactement la formule de Taylor-Lagrange.
Taylor-Young. Si est fois dérivable sur un intervalle contenant , avec continue en , on applique Taylor-Lagrange à l’ordre : le reste vaut , et tend vers quand tend vers ; la différence est bien négligeable devant . Sous la seule hypothèse « fois dérivable en », la démonstration, par récurrence sur , demande plus de soin et dépasse le cadre de cette page.
Les programmes de l’atelier vérifient la formule par le calcul : pour cinq fonctions ( en deux points, , , , ) et des ordres 1 à 6, le reste divisé par tend vers 0 ; pour , la majoration de Lagrange est contrôlée sur 10 000 couples tirés au hasard ; la fonction , non dérivable en 0, sert de contre-exemple.
Un peu d’histoire
Des développements de ce type sont connus bien avant le nom de Taylor. Les séries du sinus et du cosinus figurent dans des textes de l’école du Kerala, en Inde, qui les attribuent à Madhava de Sangamagrama (XIVe ou XVe siècle) ; en Europe, Newton les retrouve vers 1669. James Gregory mentionne une version du résultat dès 1671, et, selon le site d’histoire des mathématiques MacTutor, Newton, Leibniz, Jean Bernoulli et de Moivre en connaissaient des variantes.
Brook Taylor publie la formule en 1715 dans Methodus incrementorum directa et inversa, sans se préoccuper du reste. Le cas porte souvent le nom de Colin Maclaurin, qui l’a beaucoup utilisé au XVIIIe siècle. C’est Lagrange qui, à la fin du XVIIIe siècle, insiste sur la nécessité de contrôler le reste ; la forme du reste citée plus haut porte son nom. La forme avec un porte le nom du mathématicien anglais William Henry Young.
Ce que montre l’affiche
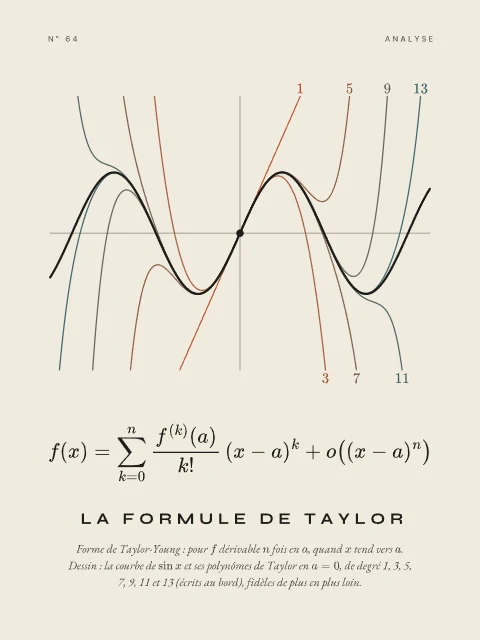
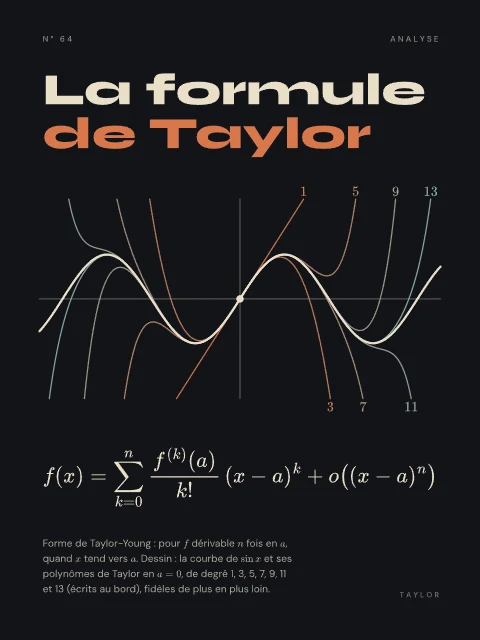
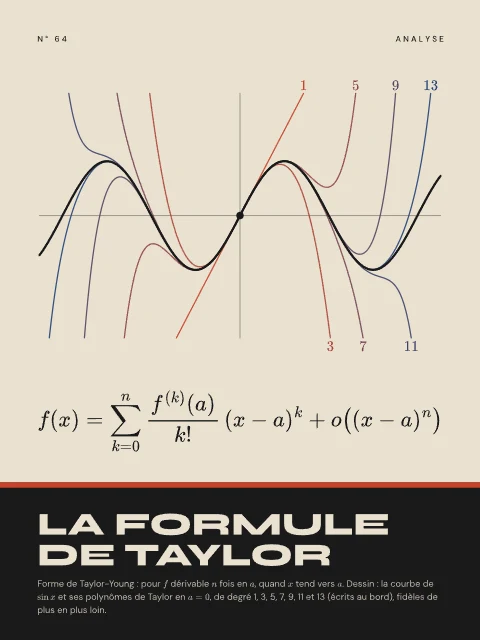
Le dessin trace la courbe de entre et (environ deux périodes) et ses polynômes de Taylor en de degrés 1, 3, 5, 7, 9, 11 et 13, calculés à partir des dérivées de en 0. Chaque polynôme épouse la sinusoïde autour de 0 puis s’en écarte et sort du cadre ; le programme calcule ce point de sortie et y écrit le degré, en haut pour 1, 5, 9 et 13, en bas pour 3, 7 et 11. Plus le degré est élevé, plus le polynôme reste collé à la courbe loin de 0. L’affiche existe en quatre styles : Papier, Nuit, Bauhaus et Tableau noir.
Pour aller plus loin
- La dérivée, qui est la formule de Taylor à l’ordre 1.
- Le théorème de Rolle, clé de la démonstration de Taylor-Lagrange.
- La fonction exponentielle, dont la série de Taylor converge pour tout .
- Le logarithme népérien, autre fonction à développer.
- La série de Fourier, une autre façon d’approcher une fonction, par des sinus et des cosinus.
Sources : Théorème de Taylor (Wikipédia) (nouvel onglet), Taylor’s theorem (Wikipedia) (nouvel onglet), Taylor’s Theorem (MathWorld) (nouvel onglet), Taylor Series (MathWorld) (nouvel onglet), Brook Taylor (MacTutor) (nouvel onglet), Madhava series (Wikipedia) (nouvel onglet).
Vérifiée par le calcul
Les contrôles de cette formule
Avant d'imprimer l'affiche, un programme met la formule à l'épreuve. Voici ce qu'il a calculé (dernier passage le 11 octobre 2026) ; si un seul de ces contrôles échouait, l'affiche ne serait pas produite. Notre méthode
- sin en 0 : pour n = 1 à 6, reste/(x − a)ⁿ → 0 et reste/(x − a)ⁿ⁺¹ → f⁽ⁿ⁺¹⁾(a)/(n + 1)!n = 3 : reste/h³ = 3.33e-4 ; 8.33e-5 ; 2.08e-5 ; 5.21e-6
- sin en 1 : pour n = 1 à 6, reste/(x − a)ⁿ → 0 et reste/(x − a)ⁿ⁺¹ → f⁽ⁿ⁺¹⁾(a)/(n + 1)!n = 3 : reste/h³ = 7.18e-3 ; 3.55e-3 ; 1.76e-3 ; 8.79e-4
- exp en 0,5 : pour n = 1 à 6, reste/(x − a)ⁿ → 0 et reste/(x − a)ⁿ⁺¹ → f⁽ⁿ⁺¹⁾(a)/(n + 1)!n = 3 : reste/h³ = 1.43e-2 ; 7.01e-3 ; 3.47e-3 ; 1.73e-3
- ln en 1 : pour n = 1 à 6, reste/(x − a)ⁿ → 0 et reste/(x − a)ⁿ⁺¹ → f⁽ⁿ⁺¹⁾(a)/(n + 1)!n = 3 : reste/h³ = -4.31e-2 ; -2.32e-2 ; -1.20e-2 ; -6.13e-3
- 1/(1 − x) en 0 : pour n = 1 à 6, reste/(x − a)ⁿ → 0 et reste/(x − a)ⁿ⁺¹ → f⁽ⁿ⁺¹⁾(a)/(n + 1)!n = 3 : reste/h³ = 2.50e-1 ; 1.11e-1 ; 5.26e-2 ; 2.56e-2
- √x en 1 : pour n = 1 à 6, reste/(x − a)ⁿ → 0 et reste/(x − a)ⁿ⁺¹ → f⁽ⁿ⁺¹⁾(a)/(n + 1)!n = 3 : reste/h³ = -6.86e-3 ; -3.65e-3 ; -1.89e-3 ; -9.60e-4
- sin : |sin x − Tₙ(x)| ≤ |x|ⁿ⁺¹/(n + 1)! (reste de Lagrange) sur 10 000 couples (x, n)
- exp : polynôme de Taylor de degré 40 en 0 = eˣ sur 2 000 réels de [−2, 5]écart relatif maximal 1.38e-15
- dessin : sin x = x − x³/6 + x⁵/120 − … (coefficients pairs nuls)
- dessin : en x = 3, l’écart à sin 3 diminue avec le degré (1, 3, 5, 7, 9, 11, 13)2.9e+0 ; 1.6e+0 ; 3.8e-1 ; 5.0e-2 ; 4.2e-3 ; 2.5e-4 ; 1.1e-5
- contre-exemple : |x| en 0 (non dérivable) : pour toute pente m, (|x| − mx)/x vaut 1 − m d’un côté, −1 − m de l’autre ; pas de développement d’ordre 1meilleur écart 1.0000
- remarque : g(x) = e^(−1/x²) vérifie g(x)/xⁿ → 0 (n ≤ 10) mais g(1/2) = e⁻⁴ ≠ 0 : la formule ne vaut que près de a
Sources
Questions fréquentes
Quelle différence entre Taylor-Young et Taylor-Lagrange ?
Taylor-Young dit seulement que le reste est négligeable devant quand tend vers ; elle est locale. Taylor-Lagrange, sous l’hypothèse plus forte « fois dérivable », donne le reste sous la forme , ce qui permet de majorer l’erreur même loin de .
Que signifie o((x - a)^n) ?
C’est une quantité qui, divisée par , tend vers 0 quand tend vers . Elle devient petite plus vite que .
Qu’est-ce que la formule de Maclaurin ?
C’est la formule de Taylor au point : .
La série de Taylor d’une fonction est-elle toujours égale à la fonction ?
Non. Pour , et , elle converge vers la fonction pour tout , mais la fonction égale à (prolongée par 0 en 0) a une série de Taylor nulle en 0 alors qu’elle n’est pas nulle.
À quoi sert la formule de Taylor ?
À calculer des valeurs approchées avec une erreur contrôlée, à trouver des limites, à étudier la position d’une courbe par rapport à sa tangente, et en physique à remplacer une loi compliquée par son approximation près d’un point d’équilibre.